土地に賃貸住宅を建てると相続税評価はどう変わるか 貸家建付地と小規模宅地等の特例
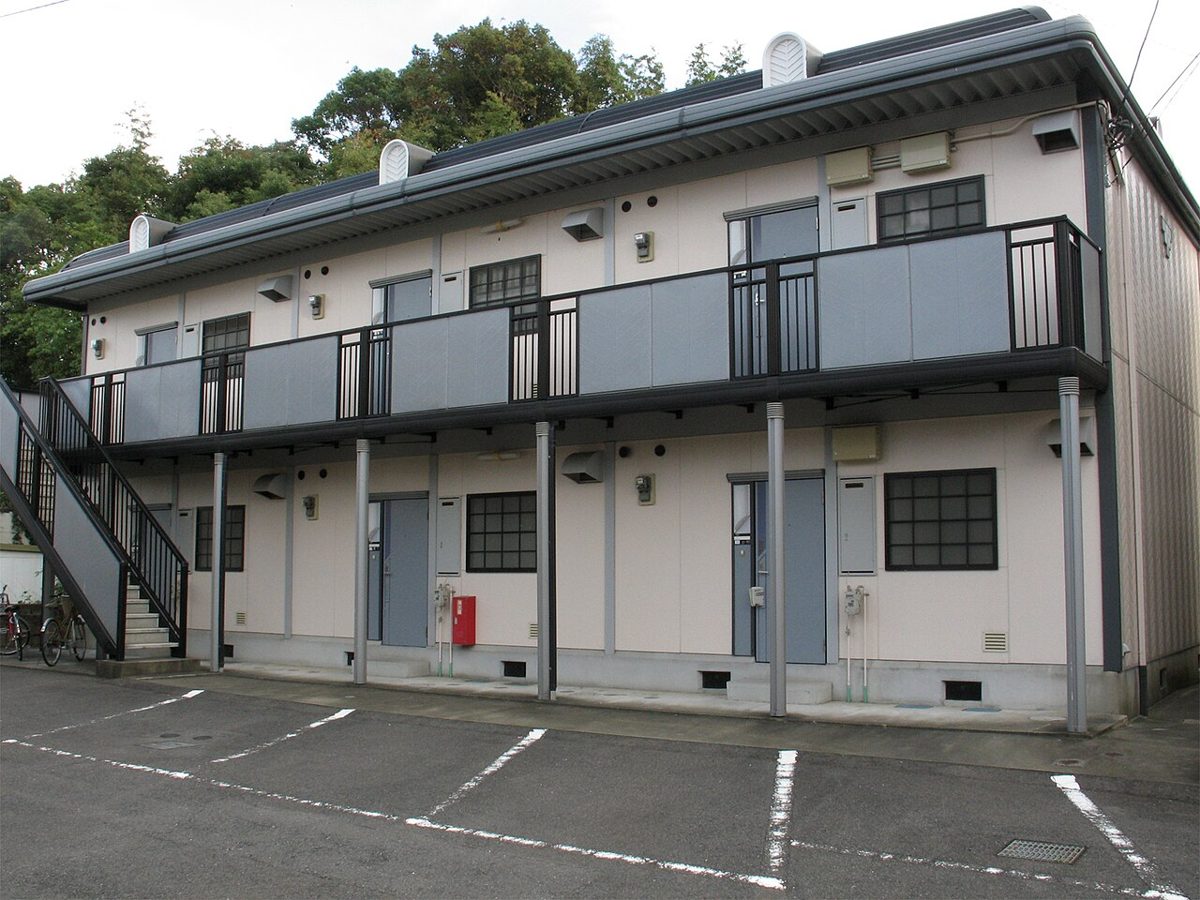
自分の土地に賃貸住宅を建てて貸すと、その土地は相続税で「貸家建付地」として評価されます。評価額は、自用地の価額から「借地権割合×借家権割合×賃貸割合」の分を差し引いた額です。建物も「貸家」として、自分で使う場合より低く評価されます。
さらに小規模宅地等の特例で、貸付事業用宅地等として200平方メートルまで50%減額できる場合があります。ただし、相続開始前3年以内に貸し始めた土地は原則として対象外です。2027年1月からは、取得や新築から5年以内の貸付用不動産の評価を見直す方針も示されています。この記事は一般的な情報です。個別の判断は税理士や不動産会社、自治体の窓口などにご相談ください。内容は2026年11月3日に確認しました。
貸家建付地の計算式
国税庁のタックスアンサーNo.4614と財産評価基本通達26は、貸家建付地の価額を次の式で求めるとしています。
貸家建付地の価額=自用地としての価額−自用地としての価額×借地権割合×借家権割合×賃貸割合
- 借地権割合:路線価図や評価倍率表に載っている割合です。路線価図ではAの90%からGの30%まで、記号で示されています
- 借家権割合:国税局長が定める割合です(通達94)。令和8年分の埼玉県の財産評価基準書では100分の30とされています
- 賃貸割合:建物の各独立部分のうち、課税時期に貸している部分の床面積の割合です
借家権割合は、所在地の都道府県の財産評価基準書で確かめてください。国税庁の財産評価基準書のページから、年分と都道府県を選んで見られます。
賃貸割合には空室が影響します。No.4614は、継続して貸していた部屋が課税時期に一時的に空いていただけなら、貸していたものとして扱ってよいとしています。目安として、退去後すぐに募集していたこと、空室の期間が前後1か月程度など一時的であることが挙げられています。
建物の評価と仮の数字での計算
財産評価基本通達89によると、家屋は固定資産税評価額をもとに評価します。人に貸している家屋は通達93の「貸家」として、自用の家屋の価額から借家権割合×賃貸割合の分を差し引きます。
どのくらい変わるかを、仮の数字で計算します。実際の割合や評価額は土地ごとに違います。
| 項目 | 仮の数字 |
|---|---|
| 土地の自用地としての価額 | 5,000万円 |
| 借地権割合 | 60%(路線価図のD) |
| 借家権割合 | 30% |
| 賃貸割合 | 100%(満室) |
この場合、差し引く割合は0.6×0.3×1.0で18%です。土地の評価額は5,000万円×(1−0.18)で4,100万円になります。同じ条件で賃貸割合が80%なら、差し引く割合は14.4%で、評価額は4,280万円です。空室が多いほど、評価の下がり方は小さくなります。
評価額が下がっても、建物を建てるための借入や手元資金の支出は別に考える必要があります。家賃収入と返済の見通しは土地活用のプランを比べるときの見方で扱っています。
小規模宅地等の特例の貸付事業用宅地等
国税庁のタックスアンサーNo.4124によると、被相続人などの貸付事業に使われていた宅地は、貸付事業用宅地等として200平方メートルまで50%減額されます。ここでいう貸付事業には、不動産貸付業、駐車場業、自転車駐車場業と準事業が含まれます。
相続した人の要件もあります。被相続人の貸付事業を相続税の申告期限までに引き継ぎ、申告期限まで続けることと、その宅地を申告期限まで持ち続けることです。
注意したいのが3年の制限です。相続開始前3年以内に新たに貸付事業に使い始めた宅地は、「3年以内貸付宅地等」として原則として対象から外れます。例外は、相続開始の日まで3年を超えて、準事業に当たらない貸付事業(特定貸付事業)を続けていた人が、その事業に使った場合です。
ほかの宅地と組み合わせる場合は、限度面積の調整があります。No.4124では、貸付事業用宅地等を選ぶときは、特定事業用等宅地等の面積×200/400+特定居住用宅地等の面積×200/330+貸付事業用宅地等の面積が200平方メートル以下になるよう判定します。自宅の敷地で330平方メートルの特例を使う予定がある場合は、どれを選ぶかで結果が変わります。
2027年からの評価の見直し
令和7年12月26日に閣議決定された「令和8年度税制改正の大綱」には、貸付用不動産の評価の見直しが入っています。市場価格と相続税評価額のずれを踏まえたものです。
大綱によると、被相続人などが課税時期前5年以内に対価を払って取得または新築した一定の貸付用不動産は、課税時期の通常の取引価額に相当する金額で評価します。課税上の弊害がない限り、取得価額をもとに地価の変動などを考えて計算した価額の80%で評価することもできるとされています。
適用は、令和9年(2027年)1月1日以後に相続などで取得する財産の評価からです。経過措置として、改正を通達で定める日までに、5年前から持っている土地に新築した家屋(その日に建築中のものを含む)には適用しないとされています。
相続した土地に新しく賃貸住宅を建てる場合、建てた時期によっては、次の相続で新しい評価方法が使われる可能性があります。具体的な扱いは通達で定めることになっているため、国税庁が公表する内容を税理士と確かめてください。
固定資産税の住宅用地の軽減
賃貸住宅の敷地は住宅用地なので、固定資産税の特例が使えます。地方税法349条の3の2によると、住宅用地の課税標準は価格の3分の1になります。そのうち小規模住宅用地の部分は6分の1です。
小規模住宅用地は、住居1戸あたり200平方メートルまでの部分です。アパートのように戸数が多い建物では、200平方メートルに住居の数を掛けた面積まで6分の1の対象になります。都市計画税も、地方税法702条の3で軽くなります(住宅用地は価格の3分の2、小規模住宅用地は3分の1)。
ただし、建物には新たに固定資産税がかかります。土地の税額が下がった分と建物の税額を合わせて、収支の計画に入れておく必要があります。駐車場にした場合との違いは相続した土地を駐車場にするときの初期費用と税金で書きました。
相続税の評価だけで建てるかどうかを決めるのは避けたいところです。建物の規模や借入の条件が違う提案を、複数の会社から同じ前提で取って比べると判断しやすくなります。
出典
- 国税庁 タックスアンサーNo.4614「貸家建付地の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4614.htm
- 国税庁 財産評価基本通達 26(貸家建付地の評価) https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/02/05.htm
- 国税庁 財産評価基本通達 89・93・94(家屋・貸家・借家権の評価) https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/03/01.htm
- 国税庁 令和8年分 財産評価基準書 埼玉県「借家権割合」 https://www.rosenka.nta.go.jp/main_r08/kanto/saitama/others/c420100.htm
- 国税庁(路線価図の説明) https://www.rosenka.nta.go.jp/docs/ref_prcf.htm
- 国税庁 タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 財務省「令和8年度税制改正の大綱」(2/9) https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_02.htm
- 地方税法(e-Gov法令検索・デジタル庁) https://laws.e-gov.go.jp/law/325AC0000000226
いずれも2026年11月3日に確認しました。2027年からの評価の見直しは大綱の段階の内容で、具体的な扱いは国税庁の通達で確かめる必要があります。