相続した生産緑地を貸す・売る・続ける 買取り申出・特定生産緑地・納税猶予の確かめ方
相続した生産緑地には、続ける・貸す・売るの3つの道があります。ただし生産緑地は、買取りの申出か行為制限の解除がないかぎり、農地として管理する義務が続きます。更地にして売る、建物を建てるといったことは、すぐにはできません。
道を決める前に確かめたいのは3点です。相続税の納税猶予を受けているか、特定生産緑地かどうか、そして誰が主たる従事者かです。この記事は一般的な情報です。個別の判断は税理士・市町村の担当窓口・農業委員会などの専門家にご相談ください。内容は2026年11月4日に確認しました。
生産緑地の決まりと、買取りの申出ができる場合
生産緑地は、市街化区域内の農地のうち、都市計画で生産緑地地区に定められた土地です。生産緑地法3条は、規模を500平方メートル以上と定めています。市町村が条例で別の規模を定めることもあります。国土交通省は、条例で300平方メートルまで下げられるとしています。
生産緑地地区内では、建築物の新築や宅地の造成などに市町村長の許可が要ります(同法8条)。許可されるのは、農業を営むための施設などに限られます。
この制限を外す入り口が、同法10条の買取りの申出です。申出ができるのは、次の場合です。
- 都市計画の告示の日から30年を経過する日(申出基準日)以後。
- 告示の日以後に、主たる従事者が死亡したとき、または農林漁業に従事できない故障を負ったとき。
相続したときは、後者が関わります。被相続人が主たる従事者だったなら、その死亡で申出ができる場合があります。同法15条には、病気などの特別の事情がある場合の買取り希望の申出もあります。
申出のあとの流れは、法律にこう書かれています。
- 市町村長は、申出の日から1か月以内に、時価で買い取るか買い取らないかを書面で通知します(12条)。時価は、買い取る側と所有者が協議して決めます。
- 買い取らない場合、市町村長は農業をしたい人が取得できるようあっせんに努めます(13条)。
- 申出の日から3か月以内に所有権の移転(相続などの一般承継を除く)がなければ、行為制限は解除されます(14条)。
解除までの間は、建築の規制と農地としての管理義務が続きます。国土交通省の手引きもこの点を示しています。
特定生産緑地 10年延長の判断
告示から30年が近い生産緑地には、特定生産緑地という選択肢があります。市町村長が指定すると、買取りの申出ができる時期が10年先に延びます。生産緑地法10条の2は、指定を申出基準日までに行うとし、指定の期限を基準日から10年を経過する日としています。10条の3により、期限の前に延長をくり返せます。
指定には所有者などの同意が前提です。国土交通省の「特定生産緑地指定の手引き」(令和8年4月版)は、次のように整理しています。
- 指定すると、固定資産税などは引き続き農地評価・農地課税です。
- 指定しない場合、三大都市圏の特定市では宅地並み課税に移ります。急な負担増をやわらげる措置があり、課税標準額に初年度0.2、2年目0.4、3年目0.6、4年目0.8の率を乗じます。同じ手引きは、この激変緩和措置を5年間のものとして示し、そのあとは固定資産税の負担が年々増えていくとしています。
- 指定しないと、次の相続で相続税の納税猶予を受けられません。現在の猶予は、営農を続ける間は次の相続まで続きます。
- 指定は30年を経過する前にしかできません。過ぎたあとの指定はできません。
相続した土地がいつ告示から30年になるかは、市町村の窓口で確かめます。期限が過ぎていれば、この選択肢は消えています。相続の手続きに追われていると見落としやすい点です。
貸す 都市農地貸借法と納税猶予
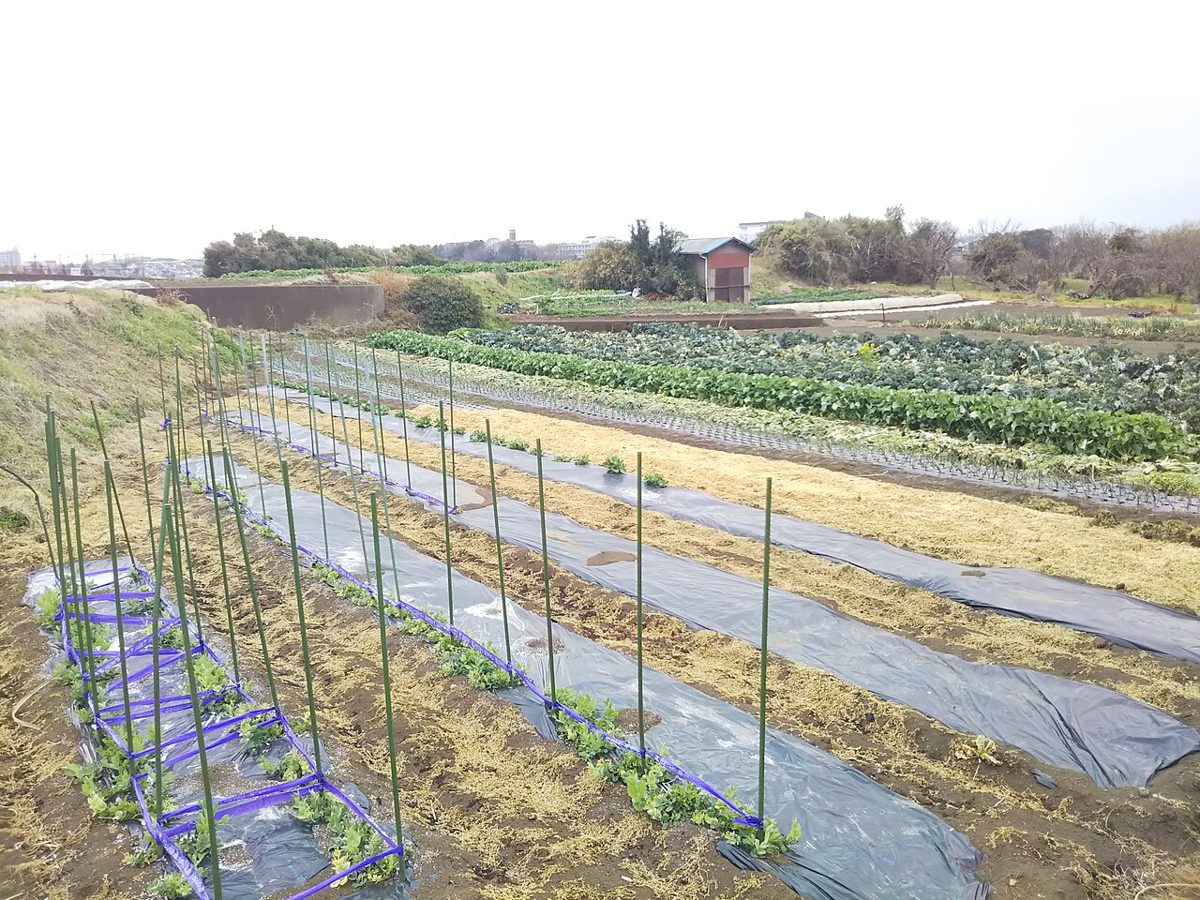
生産緑地を貸すには、普通の農地の賃貸借だと、農地法17条の法定更新が働きます。期間が満了しても更新しない旨の通知には知事の許可が要り、貸した土地が戻りにくくなります。農林水産省の資料は、貸したがらない所有者が多かった背景として、この点と納税猶予の打ち切りを挙げています。
平成30年9月に施行された都市農地の貸借の円滑化に関する法律(都市農地貸借法)は、この壁を下げるための法律です。農林水産省の概要資料では、次のようになっています。
- 借りる人が事業計画を作り、市区町村長が農業委員会の決定を経て認定します。
- 認定された事業計画に沿った賃借権などは、農地法3条の許可がいらず、17条の法定更新も適用されません。期間が終われば農地が戻ります。
- 認定の基準には、地元で販売する、農業体験を行う、防災協力農地の協定を結ぶなど、都市農業の機能に資する取り組みが含まれます。
- 市民農園の開設のための貸付けも、一定の形で円滑化の対象です。
相続税の納税猶予との関係も、平成30年度の税制改正で整えられました。認定事業計画に基づく貸付けなどは、行っても納税猶予が続きます。特例を受けるには、税務署への届出が必要です。貸付期限が来たときは、原則2か月以内に新たな貸付けをするか、自分で農業に使う手続きが要ります。手続きをしないと猶予が打ち切られます。
貸付けの相手を見つける段階では、農業委員会や市区町村が、あっせんなどの援助をする仕組みがあります。
売る・転用する前に確かめる納税猶予
相続税の納税猶予は、農業相続人が農地を相続して営農を続けることを条件に、相続税の一部を猶予する制度です。国税庁のタックスアンサーNo.4147は、猶予される税額は、農地の価額のうち農業投資価格による価額を超える部分に対応する相続税額だと案内しています。特例を受けた農業相続人が死亡した場合などに、免除されます。
国土交通省の手引きは、租税特別措置法70条の6による猶予期限の確定事由を挙げています。主なものは次のとおりです。
- 譲渡・贈与・転用・貸借権の設定などが、猶予を受けた農地の面積の20パーセントを超えたとき(認定都市農地貸付けなどを除く)。
- 農業経営を廃止したとき。
- 3年ごとの継続届出書を出さなかったとき。
- 生産緑地法10条または15条1項による買取りの申出があったとき。
つまり、猶予を受けたまま買取りの申出をすると、猶予税額と利子税を納める流れになります。売るか続けるかを決める前に、猶予を受けているのか、受けていないのかを税理士と確かめてください。
三大都市圏の特定市では、猶予された税額が免除される条件は終身営農です。特定市以外の市町村の生産緑地は、平成30年9月1日以降に起きた相続から終身利用になったと、農林水産省の資料に書かれています。地域と相続の時期で扱いが変わるため、自分の土地の所在を前提に確かめます。
なお、国土交通省の手引きの表では、市街化区域内の農地の転用は原則自由(届出制)とされています。生産緑地は行為制限が解除されるまでは別です。具体的な届出先や手続きは、農業委員会に聞いてください。
どの道を選ぶか 考える順番
相続後の決め方を、順番に並べます。
- 登記事項証明書と、市町村が持つ生産緑地の指定状況(告示日、特定生産緑地か)を確かめる。
- 被相続人が主たる従事者だったか、相続人が営農を続けられるかを決める。
- 納税猶予を受けるか、受けないかを税理士と決める。申告期限があるため、早めに動く。
- 続ける場合、自分で耕すのか、都市農地貸借法で貸すのかを考える。
- 売る・活用する場合、買取りの申出を出す時期と、その後の使い道を考える。
解除後の土地をどう使うかは、広さ・道路・用途地域で選べる内容が変わります。使い道の見通しを立てる材料として、複数の会社から計画を取り寄せる方法もあります。事業収支の比べ方はプランを比べる記事に、土地の条件の見方は使い道の選び方の記事にあります。農地を貸す・転用する一般の手続きは農地法の記事で扱っています。
どの道でも、市町村の都市計画の窓口、農業委員会、税務署または税理士の3か所には相談が要ります。順番は、まず市町村で土地の指定状況を確かめ、次に税理士に猶予の扱いを聞く形が進めやすくなります。
出典
- 生産緑地法(昭和49年法律第68号)第3条・第8条・第10条・第10条の2・第10条の3・第11条〜第15条 e-Gov法令検索 https://laws.e-gov.go.jp/law/349AC0000000068
- 国土交通省 生産緑地制度 https://www.mlit.go.jp/toshi/park/toshi_city_plan_tk_000041.html
- 国土交通省 特定生産緑地指定の手引き(令和8年4月版) https://www.mlit.go.jp/common/001282537.pdf
- 農林水産省 都市農地の貸借の円滑化に関する法律の概要(令和2年10月・最終更新令和6年8月) https://www.maff.go.jp/j/nousin/kouryu/tosi_nougyo/attach/pdf/toshi_taisyaku-21.pdf
- 国税庁 タックスアンサー No.4147 農業相続人が農地等を相続した場合の納税猶予の特例 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4147.htm
いずれも2026年11月4日に確認しました。